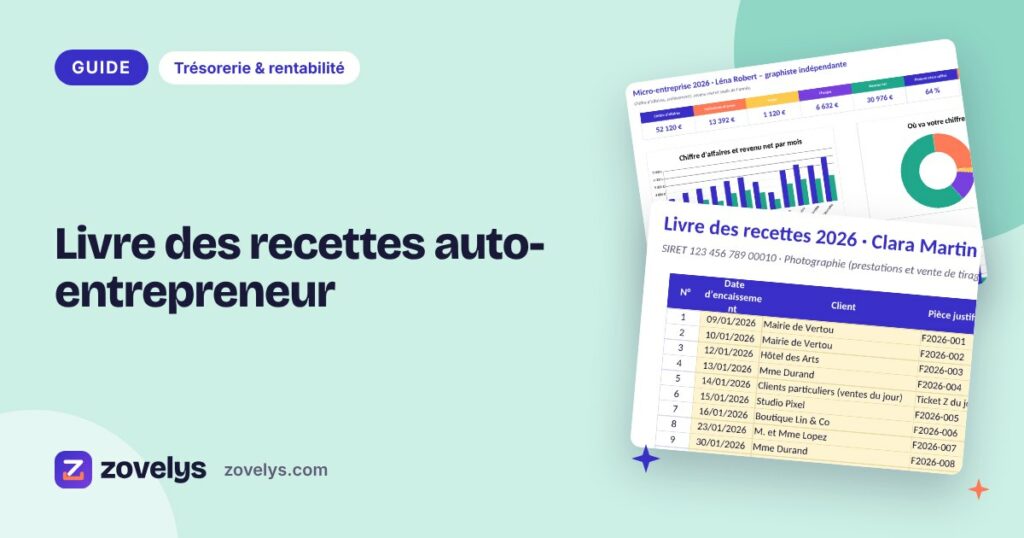
Le régime de la micro-entreprise (souvent appelé auto-entreprise) est apprécié pour sa simplicité : pas de bilan ni de comptabilité complète à tenir. Il comporte toutefois quelques obligations, dont la principale est le livre des recettes. Bien tenu, il sert aussi d’outil de pilotage : vous savez à tout moment combien vous avez encaissé, et vous préparez vos déclarations en quelques minutes. Voici comment le tenir sans y passer vos soirées.
Important : ce guide présente les principes généraux. Les règles, les seuils et les montants applicables évoluent ; vérifiez toujours les informations en vigueur sur urssaf.fr, autoentrepreneur.urssaf.fr, impots.gouv.fr et service-public.fr, ou auprès d’un expert-comptable.
À quoi sert le livre des recettes ?
Le livre des recettes est un registre chronologique de toutes les sommes encaissées dans le cadre de votre activité. Il permet :
- de justifier le chiffre d’affaires que vous déclarez à l’Urssaf, en cas de contrôle ;
- de suivre votre activité mois par mois ;
- de surveiller les plafonds du régime micro et les seuils de TVA, qui dépendent de votre chiffre d’affaires.
Rappelez-vous que, dans le régime micro, le chiffre d’affaires déclaré correspond en principe aux sommes encaissées sur la période, et non aux factures émises. C’est précisément ce que le livre des recettes enregistre.
Les informations à noter
Chaque recette fait l’objet d’une ligne, dans l’ordre des dates. Les mentions généralement attendues sont :
| Mention | Exemple |
|---|---|
| Date de l’encaissement | 12/03 |
| Identité du client | Mme Martin, ou la raison sociale de l’entreprise cliente |
| Nature de la prestation ou de la vente | Site vitrine, cours particulier, vente de bijoux |
| Montant encaissé | 450 € |
| Mode de règlement | Virement, carte, espèces, chèque |
| Référence de la pièce justificative | Facture n° 2026-014 |
Pour certaines ventes au détail de faible montant à des particuliers, les règles prévoient la possibilité de regrouper les recettes de la journée sur une seule ligne, sous conditions. Vérifiez les conditions exactes sur les sites officiels avant d’utiliser cette possibilité.
Le registre des achats : pour qui ?
Si votre activité consiste à vendre des marchandises, des denrées à emporter ou à consommer sur place, ou à fournir un logement, vous devez en principe tenir aussi un registre des achats : une ligne par achat, avec la date, le fournisseur, le détail, le mode de règlement, le montant et la référence de la facture. Il permet de justifier vos achats et de suivre votre marge. Les prestataires de services ne sont généralement pas concernés, mais rien ne vous empêche de suivre vos dépenses professionnelles pour connaître votre revenu réel.
Papier ou numérique ?
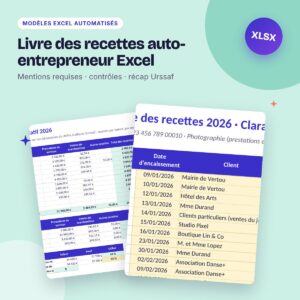
Le livre des recettes peut être tenu sur papier ou sous forme numérique, à condition d’être fiable, complet et tenu au fil de l’eau, dans l’ordre chronologique. Un tableur présente plusieurs avantages : numérotation automatique, totaux par mois et par trimestre, contrôle des dates, et un récapitulatif prêt pour la déclaration. Pensez à sauvegarder le fichier régulièrement et à l’imprimer ou l’archiver en fin d’année. Conservez vos factures et justificatifs pendant la durée prévue par la réglementation (vérifiez-la sur les sites officiels).
Une routine simple pour le tenir à jour
Chaque semaine (10 minutes)
- Regardez votre relevé de compte professionnel et vos encaissements en espèces ou par carte.
- Ajoutez une ligne pour chaque encaissement, avec la référence de la facture.
- Si vous vendez des marchandises, notez aussi vos achats.
Chaque mois ou chaque trimestre (15 minutes)
- Faites le total des encaissements de la période, en séparant si besoin les ventes de marchandises et les prestations de services (elles sont déclarées dans des cases différentes).
- Reportez ce total sur votre déclaration de chiffre d’affaires, selon la périodicité que vous avez choisie.
- Vérifiez où vous en êtes par rapport aux plafonds du régime et aux seuils de TVA.
En fin d’année
- Faites le total annuel, comparez-le à la somme de vos déclarations.
- Archivez le livre des recettes et les justificatifs.
Anticiper les cotisations et l’impôt
Le chiffre d’affaires n’est pas un revenu : les cotisations sociales, calculées sur les encaissements, et l’impôt sur le revenu (ou le versement libératoire si vous l’avez choisi) viennent en déduction, tout comme vos frais professionnels. Un prévisionnel permet d’estimer ce qu’il vous restera vraiment et de mettre de côté au fur et à mesure. Les taux varient selon l’activité et évoluent : paramétrez toujours les valeurs en vigueur.
Les erreurs fréquentes
- Noter les factures émises au lieu des encaissements : une facture non payée ne fait pas partie du chiffre d’affaires encaissé de la période.
- Tout rattraper en fin d’année : les oublis et les erreurs se multiplient. Une routine hebdomadaire est bien plus sûre.
- Mélanger dépenses personnelles et professionnelles : un compte dédié à l’activité simplifie tout. Il est d’ailleurs obligatoire au-delà d’un certain niveau de chiffre d’affaires ; vérifiez la règle en vigueur.
- Oublier les petits encaissements (espèces, ventes sur un marché, plateformes) : tout encaissement professionnel doit figurer dans le registre.
- Ne pas numéroter ses factures de façon continue : la numérotation chronologique fait partie des règles de facturation.
Factures et relances
Le livre des recettes enregistre ce qui est encaissé ; encore faut-il être payé. Un suivi des factures émises, des échéances et des relances évite les oublis et améliore votre trésorerie.
Retrouvez nos modèles pour indépendants dans trésorerie et rentabilité et nos outils de suivi du temps dans suivi d’heures et plannings.
En résumé
- Le livre des recettes enregistre chronologiquement tous vos encaissements professionnels.
- Date, client, nature, montant, mode de règlement et référence de la facture.
- Registre des achats en plus si vous vendez des marchandises ou fournissez un logement.
- Une mise à jour chaque semaine, un total à chaque déclaration.
- Vérifiez les règles et seuils en vigueur sur urssaf.fr et service-public.fr.
Questions fréquentes
Le livre des recettes est-il obligatoire pour un auto-entrepreneur ?
Oui, la tenue d’un livre des recettes fait partie des obligations comptables du micro-entrepreneur. Il recense chronologiquement les encaissements de l’activité. Vérifiez le détail des obligations sur urssaf.fr ou service-public.fr.
Que doit contenir le livre des recettes ?
Pour chaque encaissement : la date, l’identité du client, la nature de la vente ou de la prestation, le montant, le mode de règlement et la référence de la facture ou du justificatif. Les recettes sont notées dans l’ordre chronologique.
Qui doit tenir un registre des achats ?
En principe, les micro-entrepreneurs qui vendent des marchandises, des denrées à emporter ou à consommer sur place, ou qui fournissent un logement. Les prestataires de services n’y sont généralement pas tenus. Vérifiez votre situation sur les sites officiels.
Peut-on tenir son livre des recettes sur Excel ?
Oui, un tableur convient s’il est tenu au fil de l’eau, dans l’ordre chronologique, avec toutes les mentions demandées. Sauvegardez-le régulièrement, archivez-le en fin d’année et conservez les justificatifs.